


Se publican los 100 principales compradores de impresión de América del Norte, en-un análisis en profundidad de las tendencias de adquisiciones de Nestlé, Apple, Pepsi y más.
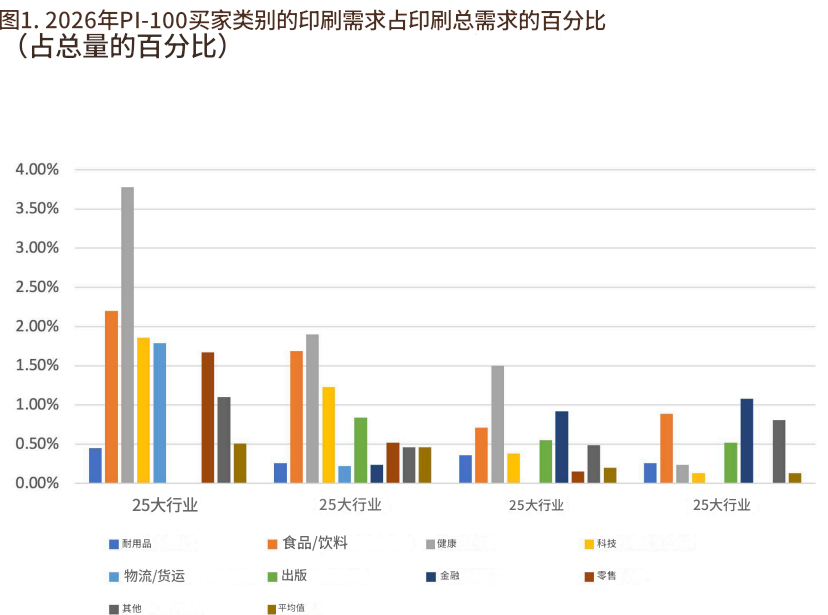
Se ha publicado la lista de los 100 principales compradores de impresión de América del Norte de 2025, que incluye marcas importantes como Apple, Amazon, Pfizer, McDonald's, Pepsi y Coca-Cola, que están redefiniendo el panorama de la economía de la impresión. Desde alimentos envasados hasta correo directo tecnológico, desde etiquetas farmacéuticas hasta tiendas minoristas con descuento, las compras impresas están experimentando enormes cambios. ¿Quién compra agresivamente? ¿Quién se retira? ¿Quién planifica el futuro? Esto es más que una simple lista; es una hoja de ruta de supervivencia para la industria gráfica. Si todavía estás tomando decisiones basadas en "experiencias pasadas", es posible que ya te estés quedando atrás. Recientemente, el prestigioso medio de comunicación norteamericano Printing Impressions publicó la lista de los 100 principales compradores de impresión de 2025. La lista muestra que los ingresos totales de los 100 principales alcanzaron los 9,1 billones de dólares (aproximadamente ¥64,85 billones de RMB), y las compras de impresión ascendieron a alrededor de $86.058 mil millones de dólares (aproximadamente ¥613.335 mil millones de RMB), lo que representa alrededor del 0,83%. El valor de producción anual total de los Estados Unidos es de aproximadamente 28,22 billones de dólares (aproximadamente ¥201,12 billones de RMB), con una demanda de impresión de alrededor de $220.098 mil millones de dólares (aproximadamente ¥1,57 billones de RMB), lo que representa alrededor del 0,78%. A medida que los principales gigantes de la industria reajustan sus estrategias de gasto en impresión, las imprentas deben centrarse en prioridades, desarrollar estrategias y crecer selectivamente para poder seguir siendo competitivos y lograr una rentabilidad sostenible en medio de esta importante reorganización. Antes de profundizar en las complejidades de la IA, puede que valga la pena prestar atención al consumo en la economía física: por ejemplo, cenar en restaurantes, siempre que sigan ofreciendo menús en papel. De hecho, el segmento de comidas envasadas está regresando como uno de los principales compradores de impresión, convirtiéndose en uno de los compradores más grandes y atractivos entre los tres sub-sectores clave de la industria.
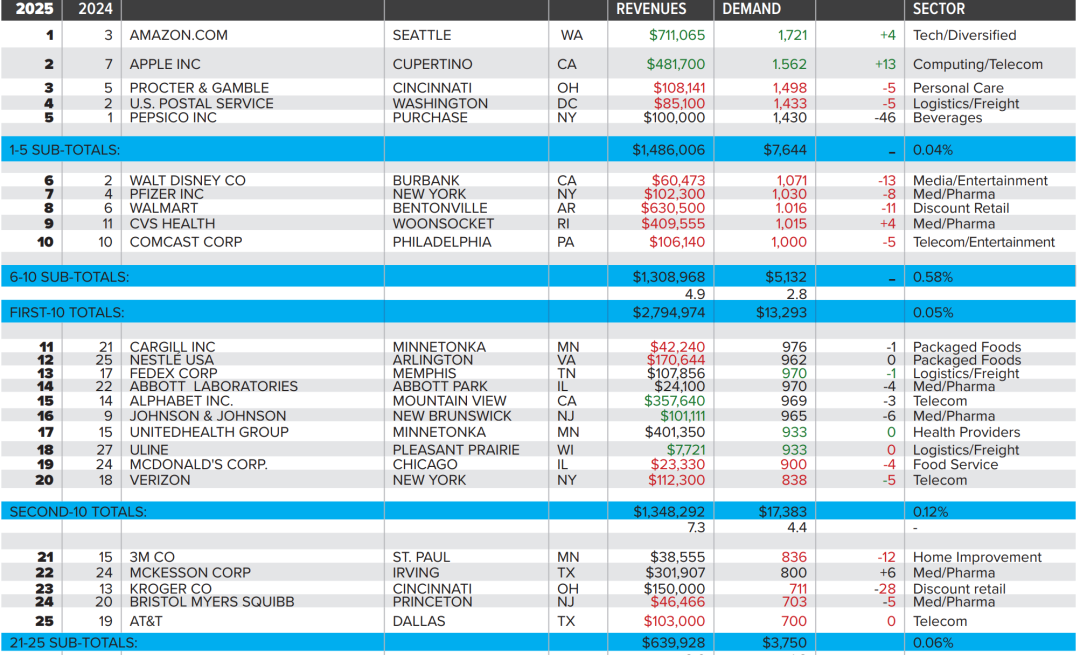
Cambios en la demanda de impresión en la industria de alimentos y bebidas envasados En el campo de los alimentos envasados, los gastos de impresión de varios actores importantes son notables. Cargill en Estados Unidos, con 42.200 millones de dólares en ingresos (un 5 % menos año-sobre-año) y casi mil millones de dólares en gastos de impresión (un 1% menos año-año-año), saltó del puesto 21 el año pasado al 11.º. Le sigue de cerca Nestlé USA, con 170.6 mil millones de dólares en ingresos (un 12 % menos año-sobre-año) y gastos de impresión poco menos de mil millones de dólares, que se mantuvieron estables (0% año-sobre-año), subiendo del puesto 25 el año pasado al 12. Juntas, estas dos empresas representan casi el 6% de la cuota de adquisiciones de impresión entre las 25 principales. Otros compradores importantes clasificados entre los puestos 25 y 50 son: Kraft Heinz, que ascendió al puesto 28, con 30.000 millones de dólares en ingresos (un aumento del 2%) y 700 millones de dólares en gastos de impresión pendientes (un descenso del 7%); Mondelēz International, que se mantiene estable en el puesto 32, con 33.500 millones de dólares en ingresos (crecimiento del 0%) y 600 millones de dólares en gastos de impresión pendientes (sin cambios); y General Mills, que subió dos puestos hasta el puesto 77, con 19.700 millones de dólares en ingresos (un aumento del 5%) y 300 millones de dólares en gastos de impresión pendientes (un descenso del 4%).
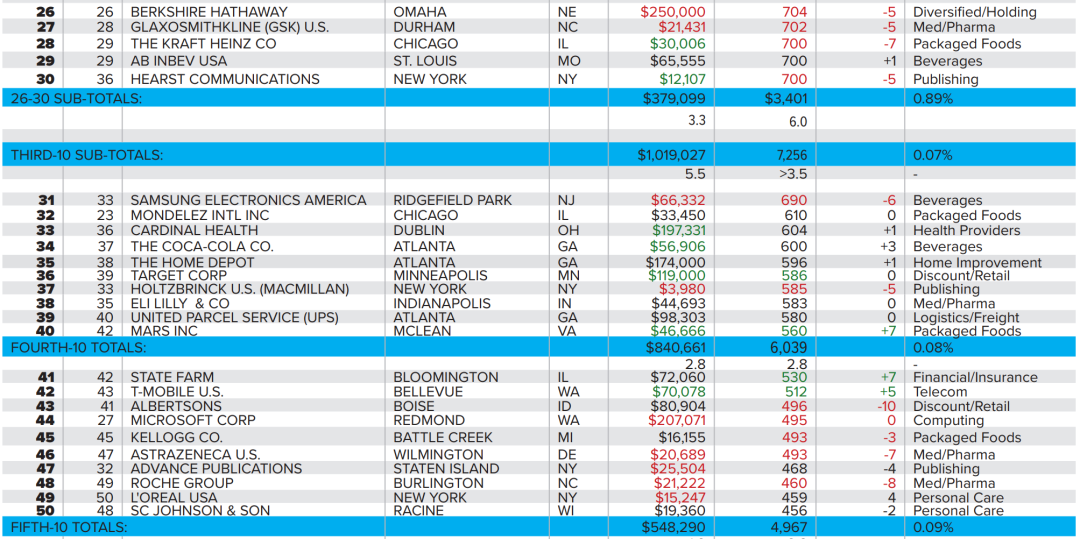
En cambio, el desempeño del sector de servicios de bebidas y alimentos parece relativamente estable, especialmente en términos de gastos de impresión. Desde la perspectiva de la economía impresa, se espera que esta industria permanezca estancada. Sin embargo, los mayores compradores siguen siendo excepciones. PepsiCo cayó de la primera posición el año pasado al quinto lugar, con ingresos de 100 mil millones de dólares (casi sin crecimiento) y gastos de impresión de 1,4 mil millones de dólares (una fuerte caída del 46%). Como uno de los comercializadores más diversificados en el sector de bebidas y snacks, PepsiCo está lanzando activamente nuevas marcas y asegurando el mercado de tiendas de conveniencia, generando demanda de materiales impresos como empaques flexibles, decoración metálica, cajas de cartón litografía C1S, etiquetas y materiales para puntos de venta minoristas. Coca-Cola subió del puesto 37 al 34, con ingresos de 59.900 millones de dólares (un aumento del 8%) y gastos de impresión de 600 millones de dólares (un aumento del 3%). Esto se debe a su posición dominante en las cadenas-de comida rápida y a sus ventajas en las estanterías de los supermercados, promociones-al final-de los pasillos y cupones de descuento. En el sector de bebidas para adultos, Anheuser-Busch InBev subió del puesto 31 al 29, con ingresos de 65.500 millones de dólares (una disminución del 1%) y gastos de impresión de 700 millones de dólares (un aumento del 1%). Después de los reveses con la marca Bud Light, Anheuser-Busch InBev comenzó a promocionar marcas de bebidas bajas- o sin-alcohol y planea introducir subproductos de proteínas y enzimas-para la agricultura sostenible. Para la industria gráfica, esta marca "Budweiser" podría tener un potencial considerable. Además, cuatro marcas de servicios de comida desde el auto- llegaron a la lista de las 100 principales. McDonald's subió del puesto 25 al 19, con ingresos de 23.300 millones de dólares (un 10% menos) y 900 millones de dólares provenientes del negocio de impresión (un 4% menos). Se informa que los pedidos de McDonald's Golden Arches se trasladarán a los centros regionales y se realizarán a través de un portal vinculado con proveedores autorizados. Los gigantes tecnológicos están entrando en el mercado del correo directo y la impresión.
Amazon, que ocupa el primer lugar, tuvo unos ingresos de 711.000 millones de dólares (un aumento del 4%), con unos costes de impresión de 1.700 millones de dólares (un aumento del 4%), pasando del tercer al cuarto lugar en la clasificación. Amazon ha sido reclasificada como una entidad tecnológica, pero su alcance comercial es amplio e incluye almacenes, flotas de entrega, tiendas minoristas y una variedad de tecnologías innovadoras, con la inteligencia artificial en su núcleo. La demanda de impresión de la empresa incluye correo directo y documentos de promoción de software (utilizados principalmente para atraer a miles de futuros-franquiciados externos), circulares minoristas y-libros electrónicos. Otra política de Amazon-alienta a los proveedores existentes y potenciales a pagar por participar en lugar de ser compensados mediante ventas-puede representar un mal uso de su Modelo "hub-y-radios". El incentivo es un acceso "extra" a millones de miembros y canales asumidos para llegar a los compradores de Amazon. Este concepto de aprovechar una base de lealtad se extenderá a más empresas, que creen erróneamente que los usuarios de comercio electrónico-existentes son activos exclusivos y explotables. Además, el fundador de Amazon, Jeff Bezos, es propietario de un importante periódico. Mientras tanto, Apple, que ocupa el segundo lugar, obtuvo unos ingresos de 481.700 millones de dólares (un aumento del 14%), con inversiones en impresión de 1.600 millones de dólares (un aumento del 13%). Como empresa con el mayor capital de marketing de la historia, su valor de mercado alcanza los 3 billones de dólares, con suficiente efectivo y crédito para comprar cientos de "frutas electrónicas" en el futuro (2026-2030). Apple implementará 150 o más oficinas de abastecimiento, principalmente para correo directo, etiquetas, cajas de embalaje y señalización de tiendas/transporte, proporcionando canales sólidos para los vendedores. Cinco empresas de telecomunicaciones en el "modelo de fuente de ingresos" están en el lado de la tecnología en espera de eliminación-, adquisición o fusión:- Comcast, en el décimo lugar, tuvo ingresos de 106,1 mil millones de dólares. (6% menos), con costos de impresión restantes de mil millones de dólares (5% menos), y puede ser el primero en cortar la red.- Verizon, en el puesto 20, tuvo ingresos de 112,300 millones de dólares (12% menos), con costos de impresión restantes de 800 millones de dólares (5% menos), cayendo desde la posición 18 y cesando operaciones en muchas tiendas minoristas.- AT&T, clasificado En el puesto 25, tuvo ingresos de 103 mil millones de dólares (un 5 % menos), con costos de impresión restantes de 700 millones de dólares (sin cambios), correrá el mismo destino.- T-Mobile US, en el puesto 42, tuvo ingresos de 70,1 mil millones de dólares (un 5 % más), con costos de impresión restantes de 500 millones de dólares (un 5 % más), es la única empresa con un buen desempeño en esta categoría. Además, Samsung Electronics America, que ocupa el puesto 31, tuvo unos ingresos de 66.300 millones de dólares (un 39% menos), con costos de impresión proyectados de 700 millones de dólares (un 6% menos), beneficiándose de las inversiones para evadir impuestos en Corea y China. Cada participante en la lista de tecnología es un importante remitente de correo directo y un importante comprador de señalización y vestimenta para tiendas y eventos.
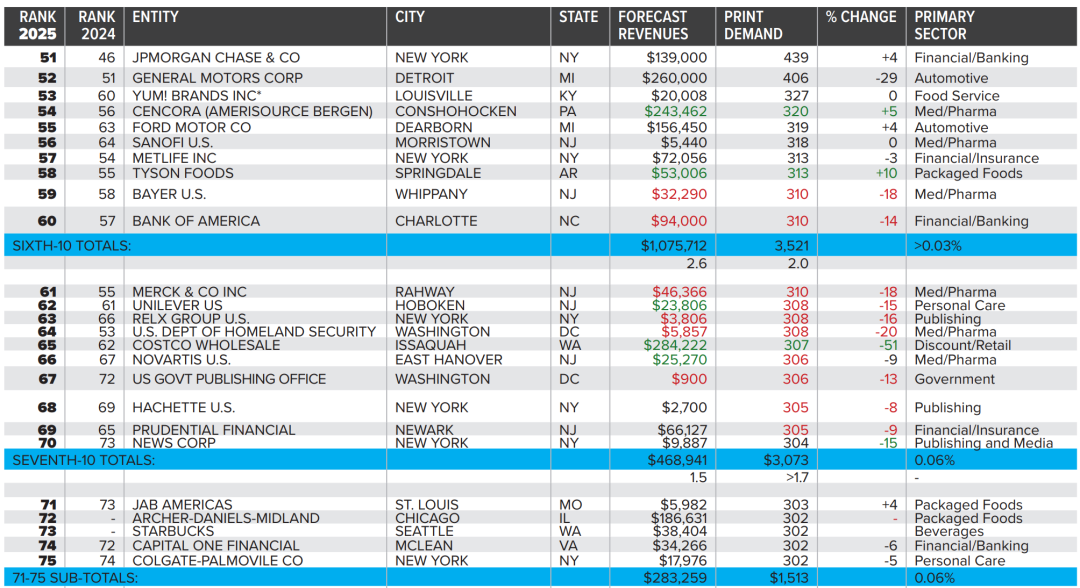
Gasto en el sector sanitario y farmacéutico Las recetas orientadas a la respuesta-en el sector sanitario permanecerán en un estado de mitigación hasta que (esperemos que no) un brote natural inevitable o un virus contenido en laboratorio-se propague de nuevo, especialmente en el sector farmacéutico. Las principales empresas que gastan son: Pfizer (n.º 7): ingresos de 102 300 millones de dólares (-14 %), mil millones de dólares en costos de impresión (-8 %).Johnson & Johnson (n.° 16): ingresos de 101 100 millones de dólares (+3%), menos de mil millones de dólares en costos de impresión (-6 %). (#14): 24,1 mil millones de dólares de ingresos (+29%), menos de mil millones de dólares en costos de impresión (-4%). McKesson (#22): 301,9 mil millones de dólares de ingresos (+3%), $800 millones de dólares en costos de impresión (+6%).Bristol-Myers Squibb (#24): 46,5 mil millones de dólares de ingresos (-7%), 700 millones de dólares en costos de impresión (-5%). La compañía lanzó promociones de nuevos productos que aumentarán las ventas finales de su medicamento para la anemia Reblozyl, el tratamiento para el cáncer de piel en etapa avanzada Opdualag, el anticoagulante Eliquis y la inmunoterapia contra el cáncer Opdivo, con un aumento esperado de hasta dos tercios. Eli Lilly (#38): ingresos de 44,7 mil millones de dólares (+5%), 600 millones de dólares en costos de impresión (0%). La compañía es líder en el desarrollo de medicamentos para el hígado, la diabetes y la obesidad. En la gestión de pagos de salud de terceros, se espera que los mejores resultados sean Humana, en el puesto 92, y UnitedHealth Group, en el puesto 17.
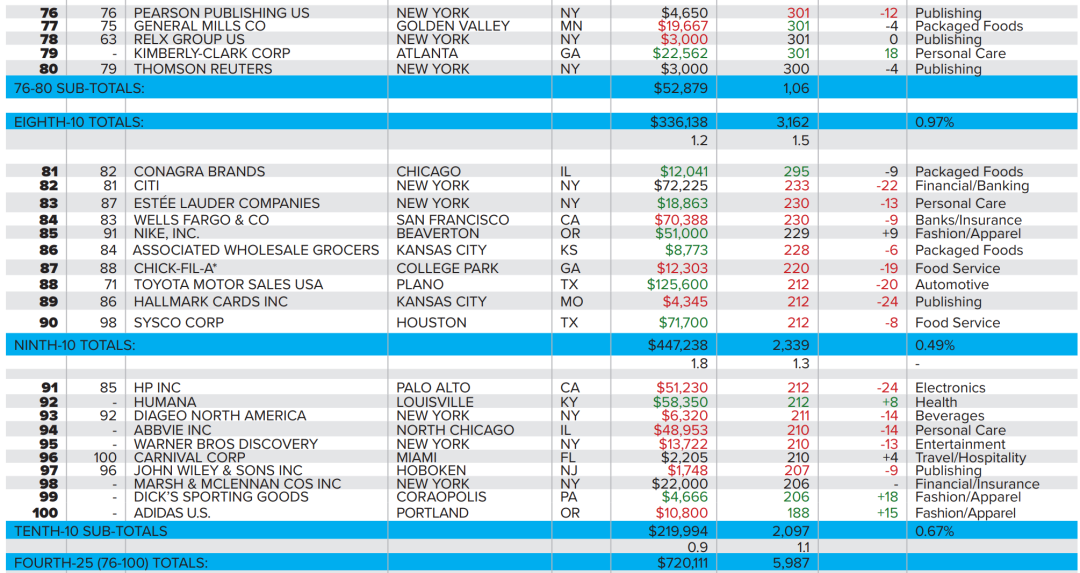
Industria minorista de descuento La industria minorista de descuento está dominada por cuatro empresas de gran demanda, que contribuyen con el 87,3 % del volumen de adquisiciones de impresión de la industria. En octavo lugar, Walmart generó 630.500 millones de dólares en ingresos (un 3% menos), con gastos de impresión restantes de 1.000 millones de dólares (un 11% menos). Al igual que Kroger, que ocupa el puesto 23, Walmart ha promovido aún más la participación de los proveedores a través de una agencia de marketing interna. Como una extensión de su centro de proveedores, Walmart incluye promociones como señalización, empresas de servicios financieros (FSI) y transmisiones satelitales de circuito cerrado-en actividades de compra y venta. Albertsons, que ocupa el puesto 44, también lanza su propia agencia. Costco Wholesale, que ocupa el puesto 65, tuvo ingresos de 284.200 millones de dólares (+16%) y gastos de impresión de 300 millones de dólares (-51%), ubicándose en un lugar bajo porque la mayoría de los carteles de temporada y las promociones en-las tiendas están totalmente financiados por los proveedores. El objetivo principal de Costco es retener a sus 68 millones de miembros y ganar más usuarios de suscripción anual a través de tarjetas, cheques y correo, que es su único objetivo de ganancias. Aunque hubo un intento de descontinuar la revista mensual "Costco Connection", todavía se publica en línea e impresa con ocho ediciones regionales, respaldada únicamente por publicidad cooperativa, y no está incluida en el cálculo de gastos de impresión anterior. Las seis empresas minoristas de descuento en la lista contribuyeron con $4.8 mil millones, lo que representa el 9% de la demanda total de la industria, superando 1/33 de la demanda total de impresión. Cambios en la industria de logística y transporte de carga clasificada En cuarto lugar, el Servicio Postal de los Estados Unidos (USPS) generó 85.100 millones de dólares en ingresos (un 3% menos), con 1.400 millones de dólares en gastos de impresión (un 5% menos), lo que muestra la mayor capacidad para sortear los desequilibrios económicos al trasladar los costos reales y proyectados a todas las demás empresas. USPS no sólo es el mayor comprador sino que también tiene la mayor cantidad de compradores. Cada administrador de correo puede comprar hasta $10,000 por artículo para negocios y actividades locales. Los puntos de decisión clave se concentran en el departamento de marketing de clientes. FedEx, en el puesto 13, generó 108 mil millones de dólares en ingresos (un aumento del 3%), con gastos de impresión inferiores a mil millones de dólares (un 1% menos) y es un participante altamente integrado en la cadena de suministro de logística. Sus oficinas de FedEx tienen más de 2200 ubicaciones, lo que representa casi la mitad de todos los productos y servicios relacionados con la imagen. La mayor parte de las adquisiciones están descentralizadas por región y departamento, lo que requiere que los proveedores potenciales se registren en portales electrónicos, seleccionen los códigos del Sistema de Clasificación de la Industria de América del Norte (SCIAN) y luego esperen mucho tiempo para recibir una respuesta o una solicitud de cotización.
United Parcel Service (UPS), clasificado en el puesto 39, con ingresos de 98.300 millones de dólares (un aumento del 2%) y 600 millones de dólares pendientes, tuvo un cambio del 0%. Los ingresos, la participación de mercado, el gasto en medios y la reputación pública de la empresa "Big Brown" se están reduciendo y disminuyendo, especialmente en la mente de los propietarios de tiendas franquiciadas y de los clientes. El negocio de carga parcial (LTL) de la empresa matriz se ha vendido y la empresa se centra peligrosamente en la entrega de paquetes pequeños. Uline, que ocupa el puesto 18, tiene ingresos de 7700 millones de dólares (un aumento del 22 %) con 900 millones de dólares pendientes (sin cambios). La familia Uihlein fundó Uline hace 45 años en un sótano y ahora se ha convertido en un importante distribuidor de suministros de embalaje, en gran parte gracias a su omnipresente catálogo de temporada de 800-páginas, cuyo enorme tamaño alienta a los destinatarios a conservar, exhibir y comprar artículos.Otros bienes de consumo no esenciales
Diez-editores establecidos desde hace mucho tiempo dominan la industria, a pesar de la entrada (y salida) de miles de "pequeños editores". Hearst Communications, en el puesto 30, y RELX Group US, en el puesto 63, son representantes típicos de los medios tipo revista.
En el sector de bienes de consumo no-esenciales, las dos mayores empresas de entretenimiento que cotizan en bolsa son: The Walt Disney Company, en el puesto 6, y Warner Bros. Discovery, en el puesto 95. En el sector de la moda, Nike, que ocupa el puesto 85, está experimentando un rápido crecimiento.
Se espera que cinco empresas de los dos sectores de bienes duraderos impulsen conjuntamente la demanda de materiales impresos.. 3M, en el puesto 21, es el mayor participante de la industria; Home Depot, en el puesto 35, impulsará el negocio de la impresión desde tres direcciones diferentes para (re)crear la demanda afectada por la crisis económica.
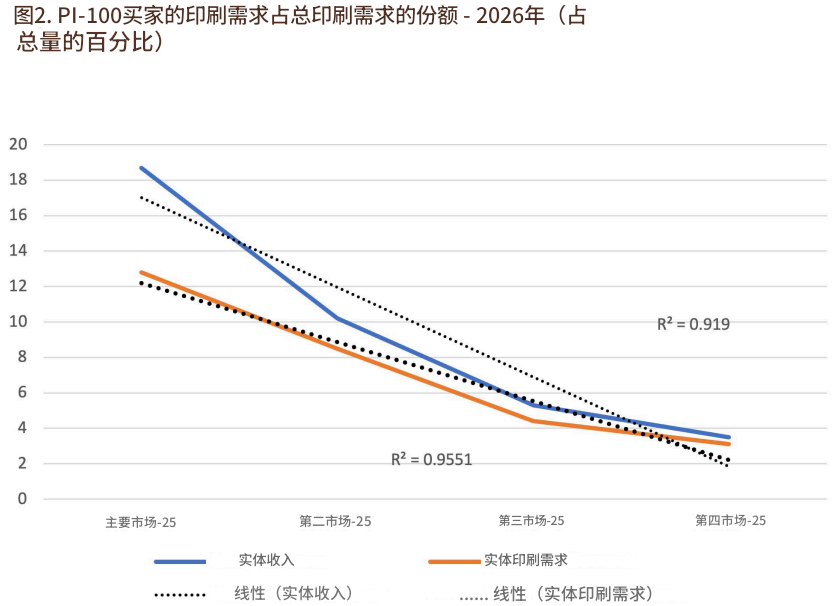
Hoja de ruta y estrategia de inversión de la industria gráfica Según el análisis de tabulación cruzada-, la combinación óptima es proporcionar servicios de etiquetado/embalaje a proveedores de atención médica en la región del Atlántico Noreste y Medio- de EE. UU. (8,6x7.5=64.5). En contraste, la combinación menos atractiva en la tabulación cruzada-es ofrecer servicios de publicidad exterior a empresas de alimentos y bebidas en las regiones del Medio Oeste y las Montañas.
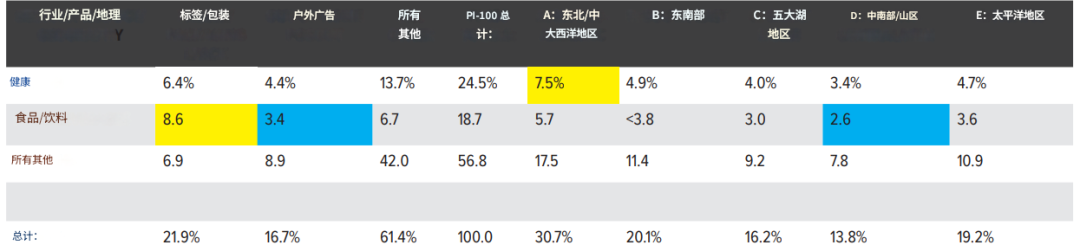
Lo que se puede confirmar es que las imprentas y sus proveedores ahora deben tratar los datos de la industria como una hoja de ruta en lugar de un espejo retrovisor. En una economía de la impresión dominada por gigantes del embalaje, los alimentos, la salud y la tecnología, confiar en suposiciones pasadas sobre la producción y la combinación de productos corre el riesgo de quedar obsoleto. Las empresas que invierten en todas las industrias-, limitan su enfoque e invierten estratégicamente sobrevivirán. Aquellos que insisten en un negocio amplio y no enfocado a productos básicos inevitablemente enfrentarán una consolidación y una salida, a medida que la inteligencia artificial, los costos de capital y la evolución de la jerarquía de compradores remodelarán permanentemente el panorama del mercado.