


La industria de envases e impresiones está experimentando una reorganización importante, ¡con solicitudes de bancarrota y cierres de no bancarrota que alcanzan un nuevo máximo en casi 13 años!
Durante los últimos catorce años, GAA (Graphic Arts Consulting) ha registrado y comentado continuamente sobre fusiones y adquisiciones en múltiples líneas comerciales centradas en la industria de envases e impresiones, con un enfoque en la impresión comercial, los embalajes (etiquetas, las cajas de papel plegables, el embalaje flexible) y los mercados de impresión de gran formato. Cada agosto, revisamos las características de transacción de los últimos 12 meses para determinar la dirección futura de la industria: ¿qué segmentos de fusiones y adquisiciones están aumentando o disminuyendo? ¿Cómo ha cambiado la lógica dominante del comprador que completó la adquisición? ¿Está expandiendo la red o la integración? ¿Qué ideas proporcionan para posibles actividades comerciales en segmentos futuros?
La conclusión general para este año es que el número de fusiones y adquisiciones se ha mantenido estable, pero la visibilidad ha disminuido. Aunque el desempeño general de la economía estadounidense ha sido sólido en el último año (con aumentos moderados de tasas de interés para frenar la inflación), los signos de una "vía desigual" se han incrementado en el otoño de 2024- Los archivos de bancarrota y los cierres de no bancarrota están en aumento, y la demanda debilitada se ha convertido en un término de alta frecuencia en las bocas de los propietarios de negocios. El aumento significativo en el volumen de consulta para el negocio de "circunstancias especiales" de GAA en los últimos meses confirma indirectamente la tendencia de la propagación de la presión comercial.
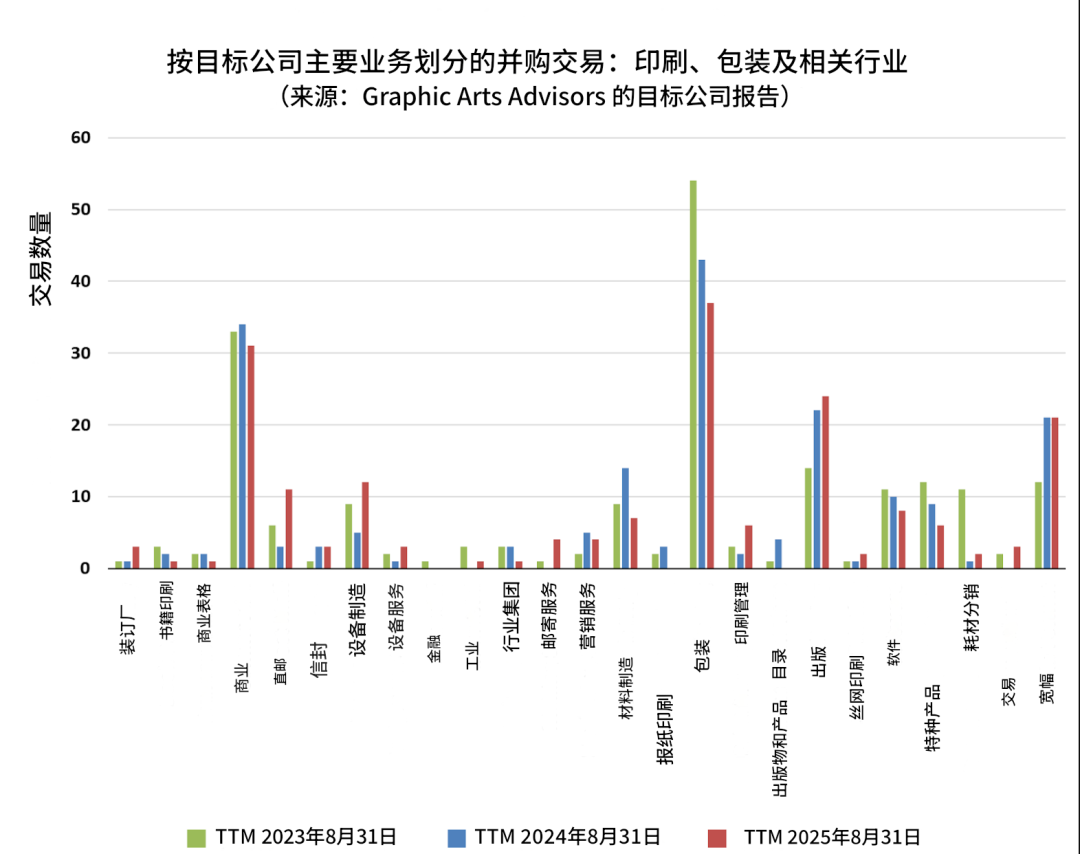
En el nivel de ritmo, una observación continua de tres meses de anuncios comerciales en el año muestra que alcanzó su punto máximo en enero y tocó tocados en julio de agosto; Desde el año hasta el presente, la actividad comercial general sigue siendo estable. En términos de volumen y distribución de transacciones, la industria ha registrado un total de 191 transacciones notables de M&A en los últimos 12 meses. En comparación con el ciclo estadístico anterior, solo aumentó ligeramente en un 1,1%, aún más bajo que el punto más alto del 12,4% en 2022. Desde la publicación de la revisión anual en 2016, el volumen de negociación absoluto actual está cerca de un nivel bajo.
01
Impresión comercial: la proporción de fusiones y adquisiciones está aumentando, y el nuevo capital externo es cauteloso
El volumen de transacción general de la impresión comercial es estable, pero si la estructura se descompone, se puede ver que la señal de presión se está fortaleciendo: la proporción de fusiones y adquisiciones ha aumentado al 42% (31.3% en 2023; 26.5% en 2024), significativamente aumentando. Las adquisiciones basadas en fusiones generalmente reubican a los clientes del vendedor a la línea de producción del comprador, donde el comprador no asume el comercio u otras deudas y recibe selectivamente equipos necesarios o ideales. Un aumento en la proporción a menudo indica sobrecapacidad y presión financiera intensificada, así como una disminución en los compradores dispuestos a asumir operaciones de consolidación de fábrica, o vendedores que han experimentado pérdidas operativas a largo plazo.
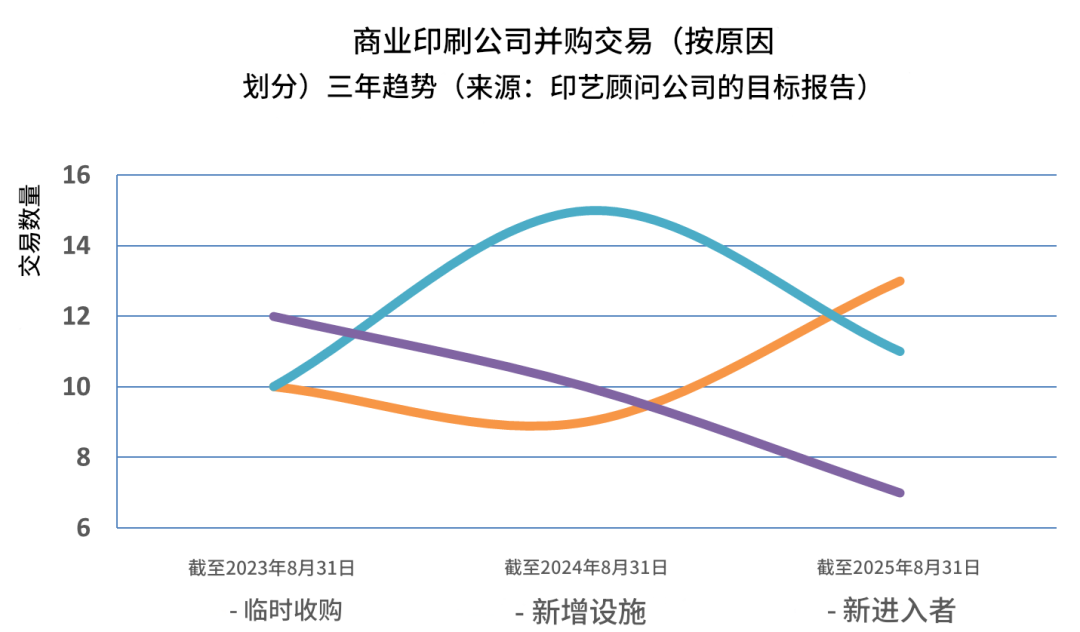
La adquisición de plantas enteras para mantener las operaciones ha disminuido. En el último año, hubo un total de 18 casos de "mantenimiento de operaciones originales de fábrica después de la adquisición" en la impresión comercial, de los cuales 11 se debieron a que los compradores agregaron sucursales/líneas de producción, y 7 fueron completados por nuevos participantes. Vale la pena señalar que entre los 7 nuevos participantes, 6 adquirieron pequeñas tiendas de franquicias, y la 7ª adquirió una empresa de impresión comercial que también opera fotocopias. Después de excluir los escaparates más pequeños, la impresión comercial no atrajo a nuevos inversores externos.
En términos de motivación e integración de la industria, entre varios factores como la "expansión regional", "nuevos servicios" y "participación de capital privado", los nuevos servicios son la motivación de transacciones más comúnmente mencionada: las compañías de servicios de correo ingresan a la impresión comercial a través de adquisiciones (integración horizontal típica). Los editores de revistas profesionales adquieren empresas de impresión comercial. Se adquirió una empresa de impresión comercial debido a su negocio de caja de papel plegable emergente.
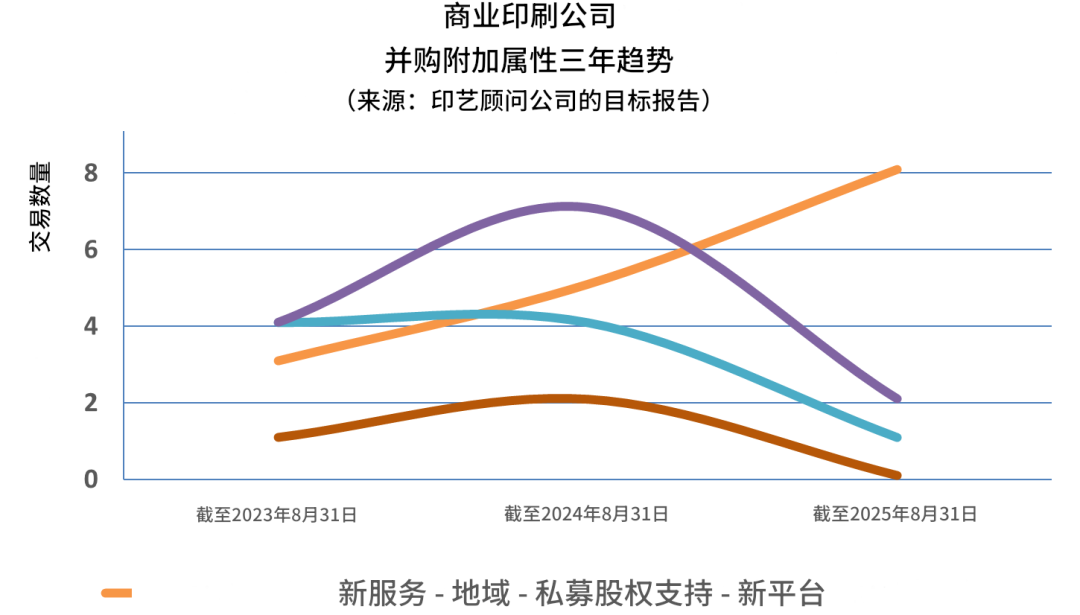
Muchos propietarios recuerdan que su desempeño en 2022 fue "sobresaliente", y algunas compañías se mantuvieron fuertes en 2023, pero debilitados de 2023 a 2024, lo que hace que 2025 sea aún más "desafiante" hasta la fecha. Las quejas sobre la escasez de mano de obra han disminuido significativamente, pero los operadores calificados de las máquinas de simulación aún son difíciles de encontrar. Los problemas relacionados con el suministro en papel han desaparecido básicamente, y el alto inventario en la etapa inicial ha sido digerida. La potencia de fijación de precios en general 'regresa al comprador'. El interés del capital privado en la impresión comercial se ha enfriado significativamente, sin nuevos proyectos de plataforma compatibles con el capital privado anunciados en el último año. Aunque no ha vuelto al "período de Capital Cold" antes de Covid-19, la precaución ha sido el consenso.
Las transacciones representativas incluyen Drummond (con sede en Jacksonville, Florida) que adquiere Tucker Casbury Printing Company en Atlanta y New London Communications para fortalecer su influencia en la región sureste a través de un diseño de doble sitio. Este es un ejemplo típico de estrategia de integración regional (en lugar de integración nacional), que implica un fortalecimiento constante en áreas urbanas seleccionadas a través de adquisiciones operativas y fusiones y adquisiciones.
02
Industria del empaque: sigue siendo la más activa, pero su popularidad ha disminuido; Enfriamiento de etiquetas, proporción estable de capital privado
El mercado de envases ha sido el segmento más activo durante cinco años consecutivos, pero el número de transacciones públicas ha disminuido en los últimos dos años. La impresión de etiquetas permanece estable, pero se ha enfriado significativamente, con solo 16 transacciones en los últimos 12 meses, en comparación con 29 transacciones en 2021 y 41 transacciones en 2022 (impulsadas por el capital privado en ese momento). La cantidad de compra de las cajas de papel corrugadas y plegables ha disminuido en comparación con el año pasado.
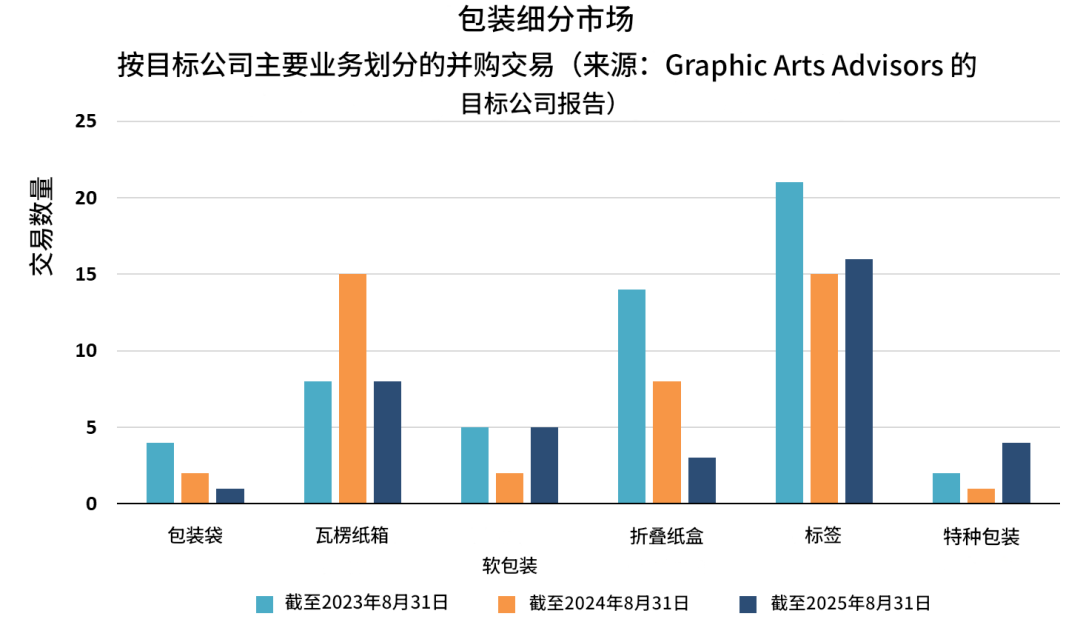
Desde la perspectiva de la estructura y los motivos de la transacción, de las 37 transacciones de empaque registradas en los últimos 12 meses, solo 1 fue una adquisición de estilo de fusión (el comprador Meyers fusionó una antigua fábrica de caja de cartón plegable en una fábrica existente cercana; el comprador también hizo una monitud similar el año pasado). La mayoría de los compradores enfatizan que agregar nueva capacidad/instalaciones de producción y la cobertura geográfica en expansión son los impulsores clave para la adquisición. El capital privado participó en 19 transacciones, representando el 51%, sin cambios que el año anterior. Siete nuevos participantes ingresaron al mercado, con tres de ellos construyendo una nueva plataforma. La importancia de la expansión regional como fuerza impulsora central ha disminuido en comparación con años anteriores.
En términos de influencia, se considera que la serie de acciones tomadas por el artículo internacional para adquirir Desma tiene un gran impacto. Después de la intervención del documento internacional en el acuerdo alcanzado por Mengdi Desma, la Comisión Europea ha solicitado que el documento internacional venda cinco fábricas europeas al Grupo Alemán Parm. Posteriormente, International Paper anunció el cierre de 18 fábricas en los Estados Unidos para remodelar su posicionamiento global en el mercado de sustratos de envasado. La mayoría de los cierres divulgados en el último año están relacionados con el sistema Desma (cartón, cartón/cartones corrugados).
Desde la perspectiva de la salud, el empaque general muestra una correlación negativa de "más transacciones y menos cierres", lo que indica que bajo el contexto de la integración continua, el entorno del vendedor sigue siendo saludable y la valoración es relativamente firme.
03
Gran formato y productos digitales relacionados: maduros y estables, y el aumento de los gráficos experimentales
Para representar la diferenciación de las industrias a gran escala, se subdividen en exhibiciones minoristas (principalmente exposiciones comerciales y equipos de exhibición), gráficos a gran escala (evento, arquitectura, gráficos experimentales), gráficos de flota (película de cuerpo de vehículos de transporte, etc.), banners y pantallas (servicios generales de salida a gran escala).
En primer lugar, la diferenciación está cambiando de una "ventaja de primer motor" a "capacidad de ventas directas en línea, capacidad de planificación e instalación, y aplicaciones de valor agregado (como impresión de lona de decoración de hogares/oficinas)". En segundo lugar, los gráficos experimentales están acelerando su aumento como una categoría emergente. Basado en la producción gráfica de alta calidad, se superponen con componentes estructurales, elementos audiovisuales e interacciones diversas para crear experiencias inmersivas de marca/entretenimiento.
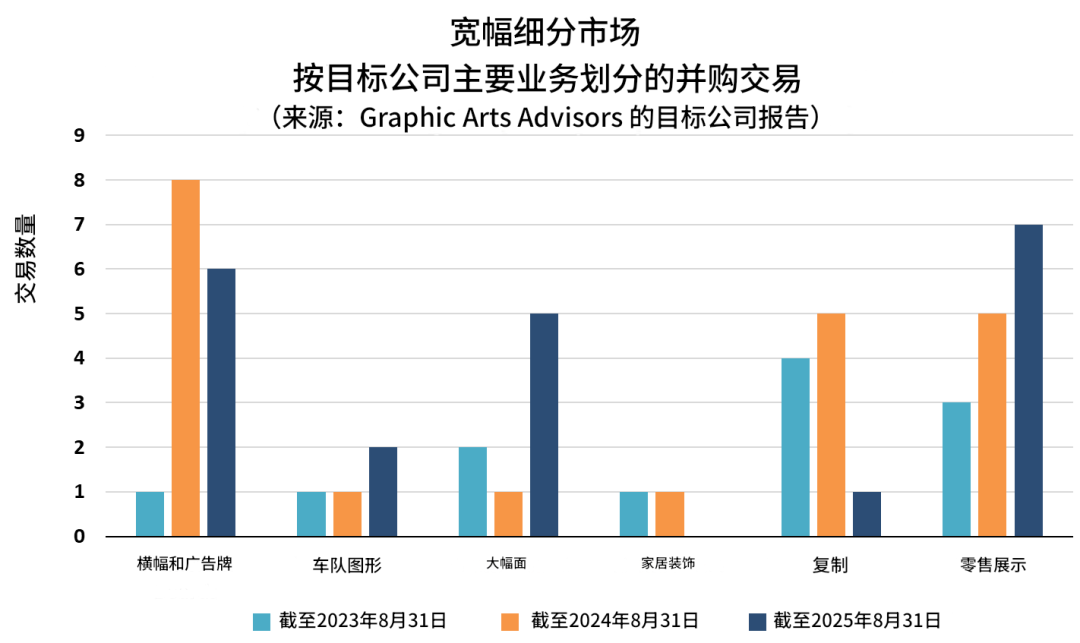
En términos de tendencias comerciales, ha habido un total de 21 transacciones públicas a gran escala en los últimos 12 meses, que es lo mismo que el año pasado. El capital privado es más activo, pero no han surgido nuevas plataformas. Se espera que la actividad comercial futura continúe: aquellos que carecen de diferenciación estarán a presión para salir, mientras que los líderes en eventos/minoristas/construcción/pistas experimentales serán más favorecidos por los inversores financieros con modelos comerciales de alta calidad.
Las transacciones representativas incluyen la adquisición de Riverside de Womela (2024/01); Wasserman adquiere Blue Media (marzo de 2024; con sede en Arizona, especializada en impresión, instalación y construcción de marcas basadas en escenas de gran formato). La adquisición de Moss de los gráficos de cohetes del Reino Unido (2024/02) es la manifestación más representativa de la tendencia hacia "gráficos experimentales". Moss (con sede en Franklin, Illinois) se especializa en instalaciones gráficas de tela tensión, con ingresos superiores a $ 100 millones. A través de fusiones y adquisiciones continuas, ha ampliado su alcance geográfico y su límites de aplicación, pero siempre se ha centrado en el nicho de tela de tensión.
04
Riesgo y advertencia: señales duales de bancarrota y cierre
Desde la perspectiva de las solicitudes de bancarrota, el número ha aumentado moderadamente, con más pequeñas y micro entidades. La tendencia ascendente moderada que surgió el año pasado continúa este año. Tras un examen más detallado de los datos, se puede ver que muchas pequeñas empresas están solicitando la bancarrota del Capítulo 7 (liquidación), y algunos propietarios no están al tanto de las rutas alternativas. En esta industria, a menos que sea una gran empresa con un tamaño suficiente para resistir los costos de bancarrota y las preocupaciones de los clientes (como las comunicaciones de LSC), los procedimientos de quiebra son difíciles de proceder. La ruta más factible y priorizada es vender rápidamente la cartera de activos/clientes e implementar el cierre de no quiebra.

La impresión comercial una vez más ocupa el primer lugar en números de bancarrota; Cinco de ellos provienen del correo directo. Pero la bancarrota más anticipada del año es, sin duda, Landa Digital Printing Company. La compañía ha instalado más de 50 unidades a nivel mundial, y cada unidad cuesta aproximadamente $ 3.5 millones, y se ha declarado en bancarrota después de consumir más de $ 1.3 mil millones en inversión acumulativa. Para los usuarios instalados, encontrar compradores para hacerse cargo y garantizar el suministro continuo es la principal prioridad. El último anuncio muestra que la transacción de venta se ha completado.
Además, los cierres de no bancarrota han alcanzado un nuevo máximo desde 2012, principalmente debido a la reestructuración de la industria del papel. En los últimos 12 meses, ha habido 61 cierres de fábricas de no bancarrota, un aumento significativo con respecto al 41 del año anterior, el más alto desde 2012 (el pico anterior fue de 57 cierres en los 12 meses que finalizan el 31 de agosto de 2014).
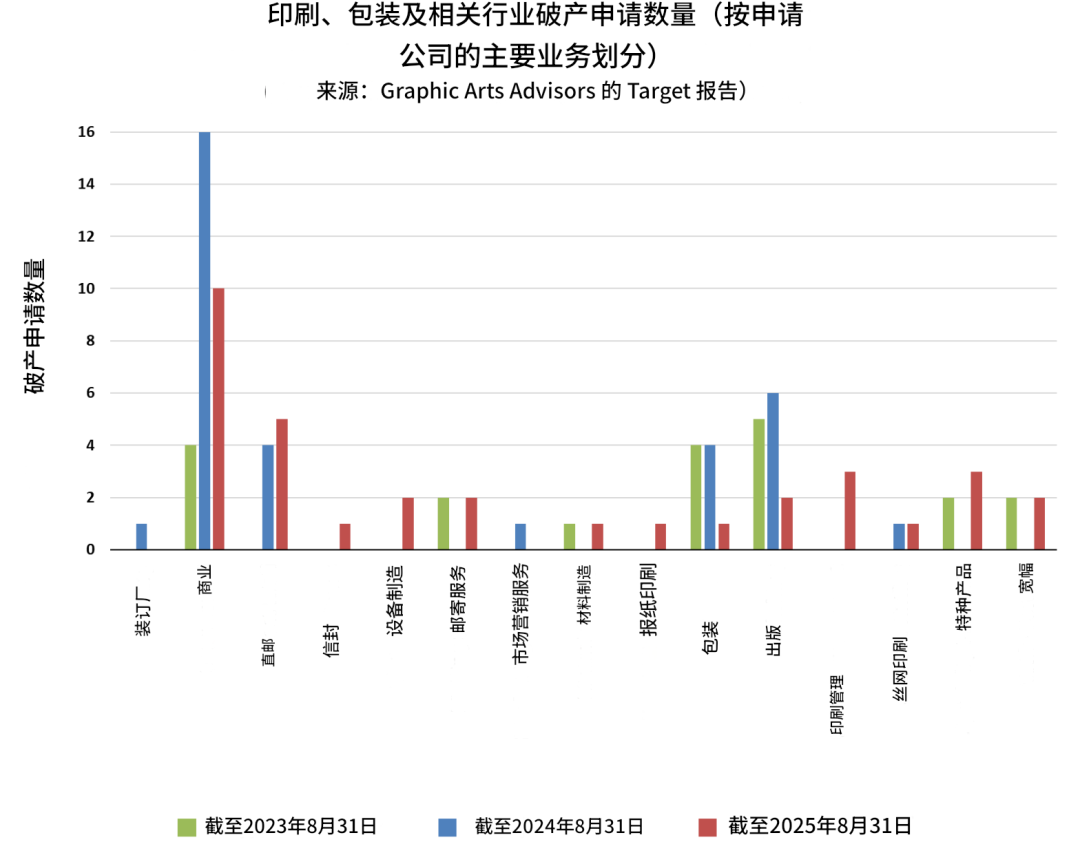
Mirándolo en detalle, la situación general no es sombría, principalmente debido a la reestructuración estructural de la industria del papel: el cierre de las fábricas de papel ha llevado a la retirada de la cadena de las fábricas de cartón relacionadas, especialmente la racionalización de la capacidad de producción en los Estados Unidos por la industria internacional de papel, que ha acelerado esta tendencia. La capacidad de producción de la impresión de periódicos y los insertos de impresión de desplazamiento de rollo relacionado continúan reduciéndose. El cierre de las fábricas comerciales vinculantes ha resultado en una gran cantidad de cierres, posiblemente debido a la debilitada demanda de impresión comercial, y grandes clientes que reubican la vinculación para mejorar la eficiencia y la competitividad de los costos. No es sorprendente que las fábricas relevantes de impresión de periódicos hayan cerrado sincronizado con la suspensión de los periódicos de la comunidad local.
En la "nueva normalidad", la integración se refina y, finalmente, las preguntas de "el mejor momento para hacer público" y "cuando el comprador completa la transacción" se responden. Los patrones históricos muestran que las transacciones tienden a disminuir en la etapa de verano. Este año no es una excepción: aunque la estabilidad general ha sido estable desde principios de año, el calibre rodante de tres meses muestra una disminución constante después del pico en enero, alcanzando un punto bajo para el año en julio y agosto.
El auge de la demanda posterior a la pandemia ha terminado, los efectos marginales del estímulo gubernamental se han desvanecido, las tasas de interés de financiamiento siguen siendo altas, la disciplina de precios ha regresado y la incertidumbre de la política comercial todavía existe. La adaptabilidad de los propietarios a la 'nueva normalidad' ha mejorado, pero el optimismo y la precaución coexisten. Si extrapolamos de la conversación actual al próximo año: más vendedores pueden ingresar al mercado; El comprador tendrá opciones de fusión y adquisición más completas y reflexivas; La disponibilidad de promociones/descuentos (como términos descuentos, incentivos instrumentales) puede aumentar, facilitando la finalización de las transacciones.